Advertisement
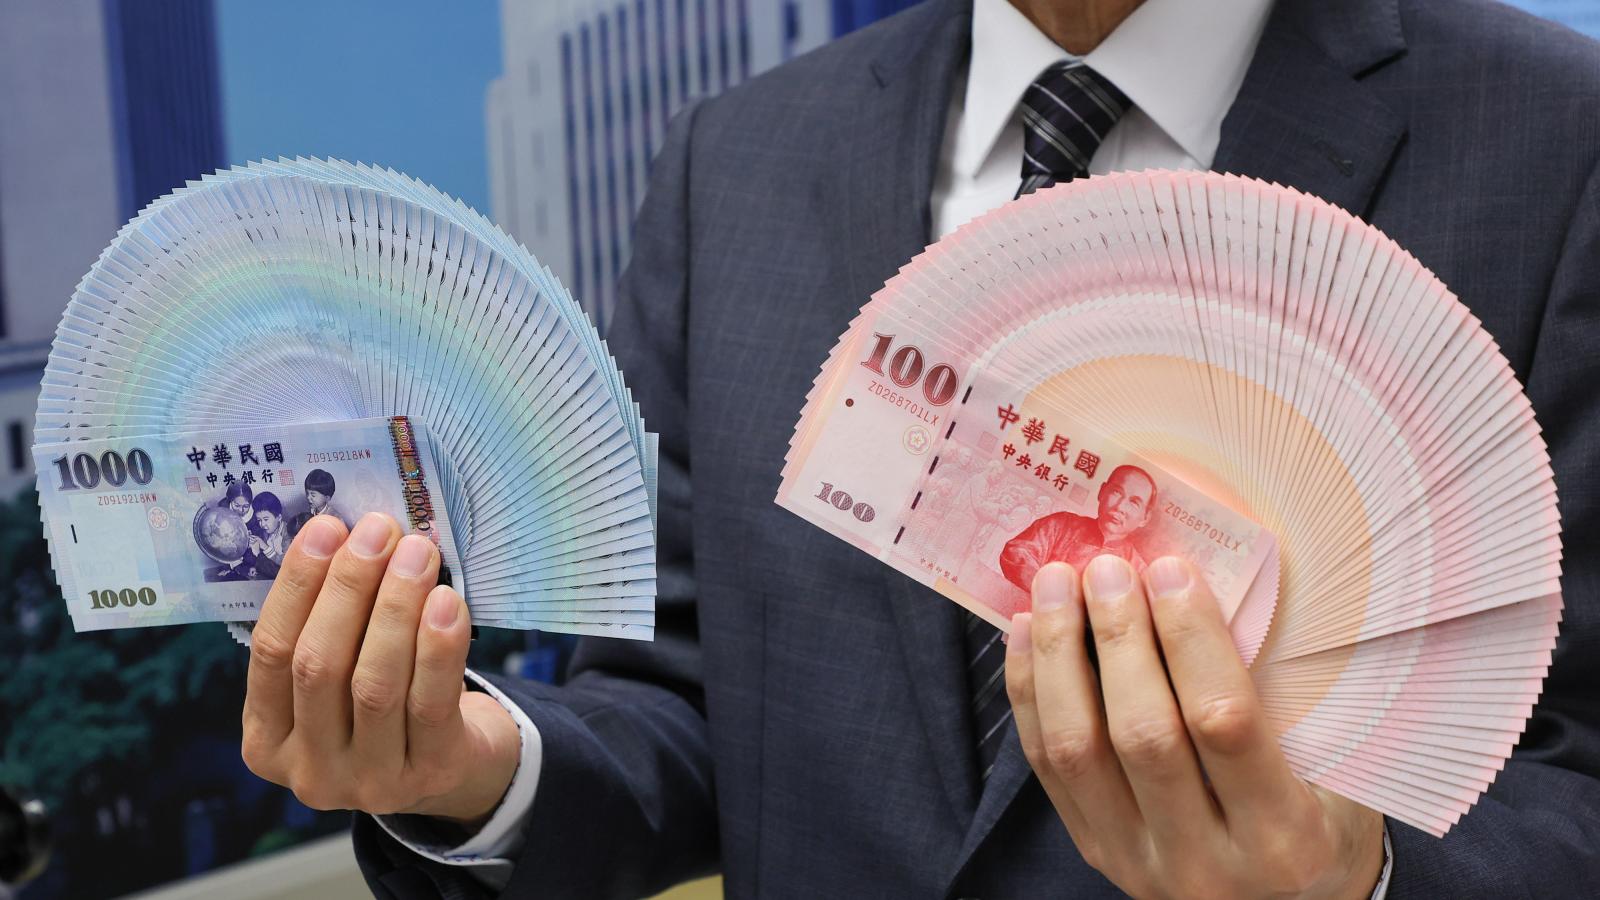
勞保老年年金到底幾歲開始領比較適合?很多人第一個想到的答案可能是65歲,畢竟這是正常請領年齡。
但如果把每個月可以拿到的金額,以及提前幾年開始領的累計金額放在一起比較,結果可能和直覺不太一樣。
有人認為晚一點領,每月金額比較高,自然比較划算;也有人覺得既然符合資格,早點開始領,先把現金拿到手比較安心。
事實上,這兩種方式各有優缺點,真正值得注意的關鍵,反而是「從幾歲開始領」以及「預計可以領多久」。
勞保老年年金不一定要等到65歲
目前勞保老年年金的正常請領年齡為65歲,符合相關條件者可以按月領取。
不過,如果希望提前開始領取,也有減額老年年金的方式,最早可從60歲開始申請。提前請領的代價,就是每月金額會按照規定減少。
相反地,如果選擇延後請領,月領金額則有機會增加。
因此,真正的問題並不是「早領一定比較好」或「晚領一定比較好」,而是要把不同年齡開始請領後的總金額放在一起計算。
每月少一點,真的代表比較吃虧嗎?
假設原本65歲開始領,每月可以拿到2萬元。
如果選擇60歲就開始領,按照減額方式計算,每月金額變成1萬6000元。
表面上看起來,每個月少了4000元,似乎晚領的人明顯比較有利。
但別忘了,60歲開始領的人比65歲的人多了整整5年的請領時間。
這5年累積下來的金額,會讓兩種選擇之間出現一段不小的差距。
而這也正是許多人容易忽略的地方。
把「提前領」和「正常領」放在一起算
按照上述假設,60歲開始每月領1萬6000元,連續領5年,也就是60個月,累積金額達到96萬元。
換句話說,等到65歲時,選擇提前請領的人已經先拿到96萬元。
此時,65歲才開始請領的人雖然每月可以多拿4000元,但需要花多久才能追上前面這段差距?
計算方式其實很簡單。
96萬元除以每月多出的4000元,相當於240個月,也就是20年。
因此,在這個假設條件下,兩種方式的累計金額大約要到85歲左右才會接近打平。
這就是選擇請領時間時最值得注意的「關鍵年齡」。
活得越久,晚領的優勢越明顯
如果一個人在85歲之前就停止領取,那麼從60歲開始領的人,因為已經提前累積了一段金額,整體可能比較有利。
但如果可以持續領到85歲甚至更久,65歲開始領的人則可能逐漸追上並超過早期請領者。
因此,年金請領時間其實和個人的退休規畫、家庭財務狀況以及預期退休生活都有關。
不能只看到「每月多4000元」,也不能只看到「提早5年拿96萬元」,而應該把整個退休期間的現金流一起考慮。
還有一種情況可能完全不同
除了按月領取之外,勞保老年給付還存在一次請領的方式,但適用條件並不是所有人都一樣。
其中,有一類較早參加勞保的人,可能符合特定的一次請領規定。
例如在民國97年12月31日前已經有勞保年資者,部分情況下可以依相關規定,在未滿60歲時就申請一次請領。
常見條件包括勞保年資達15年且年滿55歲,或年資達25年且年滿50歲,但實際是否符合資格仍要依個人投保紀錄及現行規定確認。
所以,在決定何時請領之前,最好先確認自己屬於哪一種老年給付類型。
別急著只看「65歲」這個數字
很多人規畫退休時,只記得65歲是正常請領年齡,卻忽略提前或延後請領會造成不同的月領金額。
以每月2萬元作為假設,如果60歲開始領,每月約為1萬6000元;65歲開始領則為2萬元;若延後到70歲,假設增加幅度符合上述試算,月領金額可達2萬4000元。
三種方式各有不同的現金流節奏。
早領的優點是可以提早取得退休收入,晚領則是換取較高的每月金額。
真正需要思考的是:自己的退休資金需求在哪個年齡最強,以及是否需要提早增加每月可運用的現金。
退休規畫不要只算「每月領多少」
如果正在考慮勞保老年年金,除了月領金額之外,也可以把幾個問題一起列入考量。
第一,自己目前的年齡與勞保年資是否符合請領資格。
第二,提前請領後,每月實際可以領到多少。
第三,如果延後請領,每月增加的金額是多少。
第四,自己的退休生活是否需要較早取得固定收入。
第五,除了勞保年金之外,是否還有勞退、存款、投資或其他退休收入來源。
把這些項目放在一起比較,通常比單純追求「每月最高」更容易找到適合自己的方式。
最後要提醒的是,上述96萬元與85歲打平的結果,是建立在特定金額與假設條件下的試算,並不是每個人的實際結果。每個人的勞保年資、平均投保薪資、請領年齡與資格都不同,實際可領金額也會有所差異。
所以,65歲並不代表一定是所有人最適合的起點,60歲提前請領也不代表一定比較划算。
真正值得比較的,是「現在開始領」與「晚幾年再領」之後,自己的整體退休現金流會變成什麼樣子。把關鍵數字算清楚,再按照自身需求做決定,往往比單純跟著別人的選擇更重要。


Advertisement
Advertisement


Advertisement


